Herr Zhang hat kürzlich ein seltsames Phänomen entdeckt: Elektronikprodukte, die in seiner eigenen Fabrik hergestellt wurden und eigentlich nach Südostasien verkauft werden, tauchen zuerst im Hafen von Hongkong auf; Frau Lis Textilbestellung wird aus Vietnam versandt, aber der Vertragspartner ist tatsächlich ein Unternehmen vom Festland. Dahinter verbirgt sich ein Billionen-Geschäftsmodell – der Transithandel von Onshore-Unternehmen.
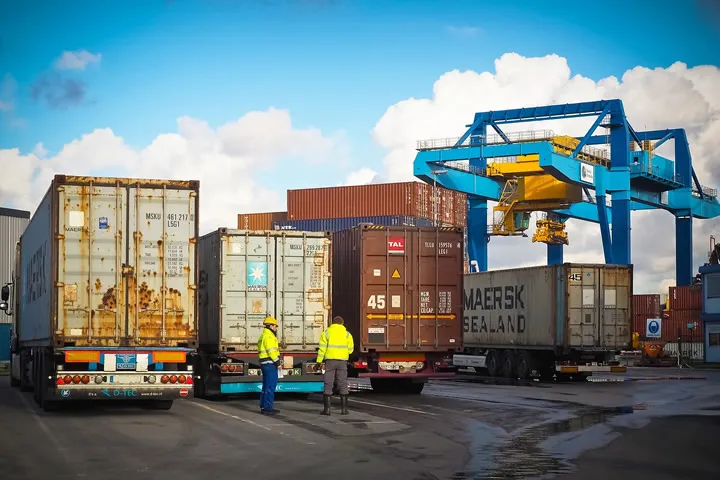
Die "Täuschungslogik" des Transithandels
Wenn ein inländisches Unternehmen Waren aus Land A bezieht und diese ohne den Umweg über die eigenen Zollgrenzen direkt nach Land B verkauft, dann entsteht die klassische Dreiecksbeziehung des Transithandels. In diesem Modell:
- Physischer Warenweg: Land A → Transithafen (z.B. Hongkong/Singapur) → Land B
- Kapitalflussweg: Land B → Onshore-Unternehmen → Land A
- Dokumentenverarbeitungszentrum: Stets vom Onshore-Unternehmen kontrolliert
Die Außenhandelsberater von Zhongmaoda weisen darauf hin, dass dieses Design es Unternehmen ermöglicht, Zollschranken im Endmarkt zu umgehen und gleichzeitig von einem vollständigen inländischen Finanzdienstleistungssystem zu profitieren.
Drei Schlüsselpunkte für Compliance-Operationen
Hinter scheinbar einfachen Handelswegen verbirgt sich ein präzises Design:
- Trennung der Eigentumsnachweise: Der Empfänger auf dem Frachtbrief wird als verbundene Partei im Ausland ausgewiesen, das Eigentum wird jedoch weiterhin durch Indossament kontrolliert.
- Devisenabgleich-Techniken: Der "Netting"-Ansatz wird verwendet, um grenzüberschreitende Einnahmen und Ausgaben auszugleichen.
- Anforderungen an die Steuerregistrierung: Vollständige Aufbewahrung von Nachweisen für die Lagerung am Transitort, internationalen Transportdokumenten und anderen Beweisketten für "nicht-ansässige Transaktionen".
Die Waage zwischen Risiken und Chancen
Bei einer Prüfung wurde das Unternehmen von Frau Wang aufgrund unvollständiger Dokumente für den Transithandel zur Nachzahlung von Steuern in Höhe von 3,8 Millionen Yuan aufgefordert. Unternehmen, die konform handeln, können jedoch:
- die Gesamtsteuerlast um bis zu 14 % senken
- Antidumpinguntersuchungen im Zielland vermeiden
- den Zahlungszyklus um 20-45 Tage verkürzen
Dieses Geschäftsmodell, das einem "Tanz auf Messers Schneide" gleicht, lässt im Jangtse-Delta und Perlfluss-Delta eine Gruppe professioneller Dienstleister entstehen.
Das neue Schlachtfeld für zukünftige Wettbewerbe
Mit der Umsetzung des globalen CRS-Austauschs von Steuerinformationen steht das traditionelle Transithandelsmodell vor einer Neugestaltung. Kluge Unternehmen beginnen:
- Transitlager in RCEP-Mitgliedsländern zu positionieren
- Blockchain-Technologie zur Sicherung von Handelsbeweisen einzusetzen
- dynamische Verrechnungspreismodelle zu etablieren
Wenn Sie das nächste Mal einen Container-LKW sehen, der eine "Tagesreise in die Freihandelszone" macht, überlegen Sie doch mal: Ist das ein Spekulationsspiel, das Schlupflöcher ausnutzt, oder eine unvermeidliche Wahl der globalisierten Lieferkette? Teilen Sie Ihre Beobachtungen gerne im Kommentarbereich.

Neueste Kommentare (0) 0
Einen Kommentar hinterlassen