El Sr. Zhang se ha encontrado recientemente con un problema: su empresa vendió un lote de productos electrónicos a Estados Unidos a través de Singapur, pero el departamento financiero dice que esto no entra dentro del alcance de la devolución de impuestos a la exportación. Por otro lado, el negocio de ropa de la Sra. Li, que también transita por un tercer país, fue clasificado por la aduana como comercio de exportación. ¿Quién tiene razón y quién está equivocado? Hoy desvelaremos el "misterio de identidad" del comercio de tránsito.
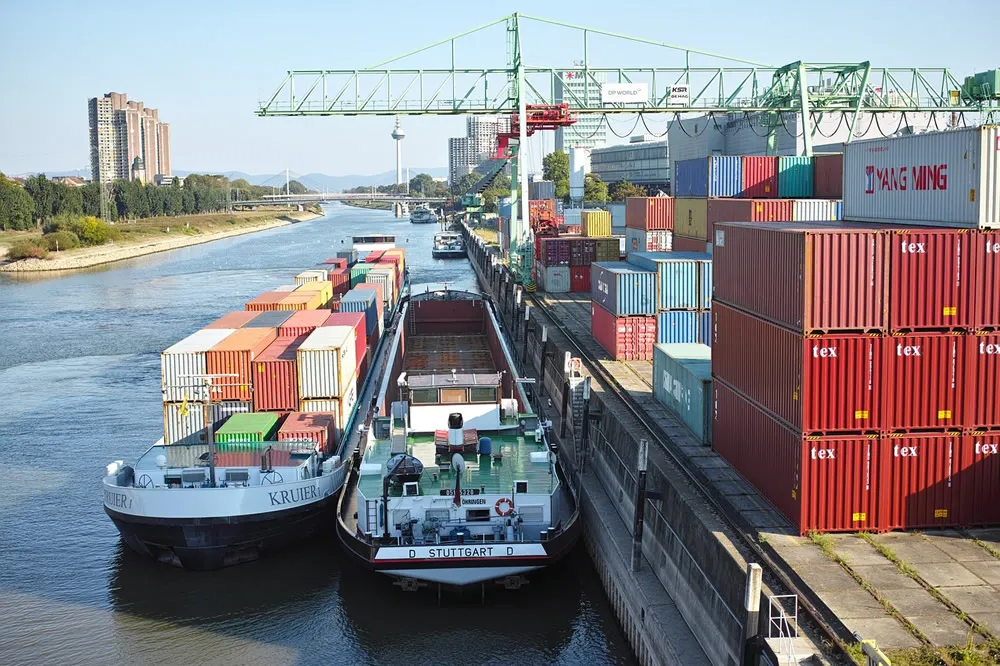
I. La "doble identidad" del comercio de tránsito
Cuando las mercancías transitan por un tercer país como si fueran un envío exprés internacional, la clave es ver si la propiedad se ha transferido. Según las reglas de origen de la OMC, el verdadero comercio de tránsito debe cumplir simultáneamente:
- Que las mercancías no sufran una transformación sustancial en el país intermedio (el valor añadido no debe exceder el 10%).
- Que los documentos de la transacción reflejen "comercio de tránsito" y no "adquisición local".
- Que la trayectoria logística pueda rastrearse completamente desde el origen hasta el destino.
II. Los tres estándares de oro para la determinación aduanera
Los expertos en comercio exterior de Zhongmaoda han resumido las reglas de hierro para la determinación en la práctica:
- Que la casilla "Modo de comercio" de la declaración de aduanas indique el código de "Comercio de tránsito" (0220).
- Que el conocimiento de embarque muestre "THROUGH B/L" y que el consignatario sea el agente en el país de tránsito.
- Que el comprobante de recepción/pago de divisas indique "Triangular Trade".
En una auditoría aleatoria, el 32% de los errores en las declaraciones se originaron en la confusión de los términos del conocimiento de embarque entre el comercio directo y el comercio de tránsito.
III. La línea crítica del tratamiento fiscal
Esto está directamente relacionado con la posibilidad de beneficiarse de una devolución del 13% del Impuesto sobre el Valor Añadido (IVA):
- Tránsito conforme: Se puede solicitar la devolución de impuestos con un "certificado de no procesamiento" de la aduana del país de tránsito.
- Operación no conforme: No solo se deberán pagar los impuestos atrasados, sino que también se podría enfrentar una multa del 50% del valor de la mercancía.
En 2023, una empresa del Delta del Río Yangtsé sufrió pérdidas superiores a tres veces el monto de la devolución de impuestos debido a una declaración incorrecta de comercio de tránsito.
IV. Los secretos de despacho aduanero para empresarios inteligentes
¿Quiere operar de forma segura y rentable? Recuerde estos tres consejos:
- Incluir una "cláusula de reserva de propiedad" en el contrato para definir claramente la titularidad de la mercancía.
- Exigir al transitario la emisión de un conocimiento de embarque directo (Through B/L).
- Solicitar de antemano un "Carnet ATA" (Temporary Admission Carnet) a la aduana del país de tránsito.
V. La respuesta definitiva: Es exportación y no lo es
Al igual que un estado de superposición cuántica, el comercio de tránsito tiene una doble naturaleza: desde la perspectiva logística es un tránsito, desde la perspectiva comercial puede ser una exportación. Datos de una plataforma de e-commerce transfronterizo muestran que los comerciantes que distinguen correctamente pueden obtener un 17% más de ganancias en promedio.
Ahora es tu turno: ¿Tu empresa se ha encontrado con "confusiones de identidad" similares? Te invitamos a compartir tu experiencia práctica en la sección de comentarios, y los tres primeros con más "me gusta" recibirán la versión electrónica del Libro Blanco de Cumplimiento del Comercio de Tránsito compilado por Zhongmaoda.
Comentarios recientes (0) 0
Dejar un comentario