El Sr. Zhang descubrió recientemente un fenómeno extraño: los productos electrónicos fabricados por su fábrica se venden a Asia oriental, pero los contenedores primero aparecieron en el muelle de Hong Kong; el pedido textil de la Sra. Li se envió desde Vietnam, pero la parte contratante era una empresa continental. Detrás de esto se esconde un modelo de negocio de billones de dólares: el comercio de transbordo de empresas nacionales.
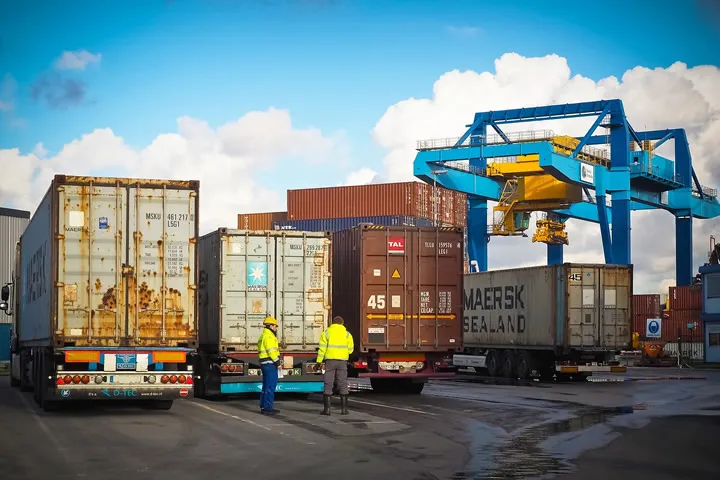
La "ilusión" lógica del comercio de transbordo
Cuando una empresa nacional compra bienes del país A y los vende al país B sin pasar por la frontera nacional, se forma la clásica relación triangular del comercio de transbordo. En este modelo:
- Ruta física de las mercancías: País A → Puerto de tránsito (por ejemplo, Hong Kong/Singapur) → País B
- Ruta de flujo de fondos: País B → Empresa nacional → País A
- Centro de procesamiento de documentos: Siempre controlado por la empresa nacional
Los consultores de comercio exterior de Zhongmaoda señalan que este diseño puede permitir a las empresas evitar las barreras arancelarias del mercado final y al mismo tiempo disfrutar del completo sistema de servicios financieros dentro del país.
Tres puntos clave para operaciones conformes
Detrás de una ruta comercial aparentemente simple hay un diseño intrincado:
- Separación de los certificados de titularidad de las mercancías: El destinatario en el conocimiento de embarque muestra una parte afiliada en el extranjero, pero la titularidad de las mercancías todavía se controla mediante el registro de endosos.
- Técnicas de compensación de divisas: Se utiliza el método de "compensación de cobros y pagos" para equilibrar los ingresos y gastos transfronterizos.
- Requisitos de registro fiscal: Conservar pruebas completas de la cadena de evidencia de "transacciones de no residentes", como certificados de almacenamiento en el lugar de tránsito y documentos de transporte internacional.
La balanza de riesgos y oportunidades
En una auditoría, la empresa de la Sra. Wang tuvo que pagar 3.8 millones de yuanes en impuestos debido a la falta de documentación de comercio de transbordo. Pero las empresas que operan de manera conforme pueden:
- Reducir la carga fiscal total hasta en un 14%
- Evitar investigaciones antidumping en el país de destino
- Acortar el ciclo de cobro de 20 a 45 días
Este modelo de negocio de "bailar en la punta de un cuchillo" está dando lugar a un grupo de proveedores de servicios profesionales en el Delta del Río Yangtsé y el Delta del Río Perla.
El nuevo campo de batalla de la futura confrontación
Con la implementación del intercambio de información fiscal global CRS, el modelo de transbordo tradicional se enfrenta a una reestructuración. Las empresas inteligentes están comenzando a:
- Establecer almacenes de tránsito en los países miembros de la RCEP
- Utilizar la tecnología blockchain para solidificar la evidencia comercial
- Establecer modelos dinámicos de precios de transferencia
La próxima vez que vea un camión de contenedores en un "tour de un día por la zona franca", tal vez se pregunte: ¿Es este un juego especulativo para explotar lagunas o una elección inevitable de la cadena de suministro globalizada? Bienvenido a compartir sus observaciones en la sección de comentarios.

Comentarios recientes (0) 0
Dejar un comentario