“El Sr. Zhang recientemente aceptó un gran pedido. El cliente extranjero necesita comprar 500 equipos, pero exige un plazo de pago de 90 días. ¿Qué hacer cuando el flujo de caja es insuficiente?” Escenarios como este no son infrecuentes en el comercio de importación y exportación. El préstamo de importación por cuenta ajena es precisamente la herramienta financiera para resolver este tipo de problemas: es como una llave invisible que puede impulsar pedidos extranjeros y evitar el riesgo de rotura de la cadena de suministro. Hoy, desvelaremos la lógica operativa de esta “llave de oro”.
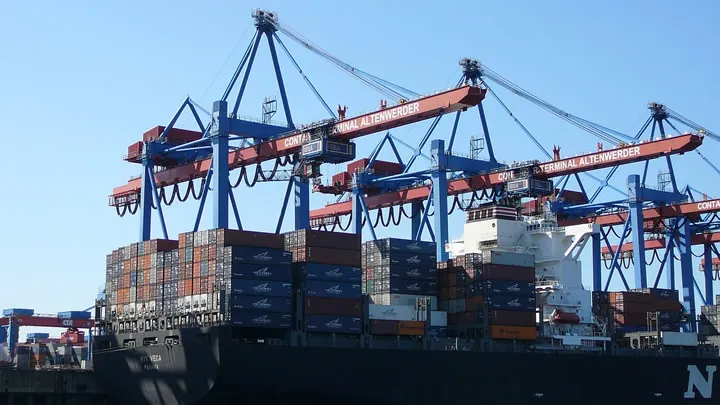
I. ¿Qué es un Préstamo de Importación por Cuenta Ajena?
En pocas palabras, es el banco quien adelanta el pago de las mercancías al importador. Cuando una empresa importa bienes a través de agencias profesionales como Zhongmaoda, el banco paga al proveedor extranjero según el acuerdo de agencia, y la empresa reembolsa al banco el principal e intereses en cuotas según lo acordado. Este modelo logra “pedir dinero prestado al banco y obtener beneficios del mercado internacional”.
- Apalancamiento financiero: Solo se necesita un depósito del 30% para iniciar la transacción completa
- Amortiguación de plazos: Período de reembolso de hasta 180 días
- Bloqueo de tipo de cambio: Se fija el tipo de cambio al momento del pago, evitando riesgos de fluctuación
II. Tres Escenarios de Aplicación Clave
Escenario 1: Superación de Empresas con Activos Ligeros
La empresa emergente de la Sra. Li no tiene suficientes garantías, pero gracias al préstamo de importación por cuenta ajena, logró conseguir un pedido de dispositivos médicos del sudeste asiático, utilizando los futuros pagos de las mercancías como fuente de reembolso.
Escenario 2: Arbitraje de Productos Básicos
Utilizando la diferencia de precios entre los mercados nacional e internacional, se obtiene espacio de arbitraje en el comercio de productos como el cobre y la soja mediante la rápida rotación de fondos prestados.
Escenario 3: Actualización de Equipos Tecnológicos
Al introducir líneas de producción de alta gama, las empresas pueden pagar el equipo en cuotas, logrando un ciclo virtuoso de “producir y pagar al mismo tiempo”.

III. Guía para Evitar Errores: Cuatro Puntos Clave de Decisión
- Selección de la agencia intermediaria: Verifique si cuenta con la certificación AEO de la aduana
- Cálculo de los costos de financiación: Compare integralmente las tasas de interés, tarifas de procesamiento y pérdidas por tipo de cambio
- Cláusulas de control de mercancías: Defina las condiciones de transferencia de la propiedad de las mercancías y el alcance de la cobertura del seguro
- Mecanismo de tratamiento de incumplimiento: Prevea situaciones extremas como la venta lenta de mercancías o disputas de calidad
IV. Tendencias Futuras: La Transformación Impulsada por la Digitalización
La tecnología blockchain está remodelando el proceso de préstamos de importación por cuenta ajena. Mediante contratos inteligentes que activan automáticamente los procesos de pago, despacho de aduanas y liberación de mercancías, los procesos tradicionales que solían tardar 15 días pueden completarse en 72 horas. Agencias como Zhongmaoda ya han comenzado a probar sistemas de “financiación con un clic”, donde las empresas suben documentos electrónicos y el modelo de control de riesgos de IA genera un plan de crédito en tiempo real.
“Utilizar bien el préstamo de importación por cuenta ajena equivale a obtener un pase VIP para el comercio internacional.” Sin embargo, es importante tener en cuenta que esta “llave de oro” requiere una conciencia profesional de gestión de riesgos. ¿Ha experimentado alguna vez la pérdida de pedidos en el extranjero debido a problemas de financiación? Le invitamos a compartir sus historias de financiación de comercio transfronterizo en la sección de comentarios.

Comentarios recientes (0) 0
Dejar un comentario