« Monsieur Zhang est très contrarié ces derniers temps. Sa société de commerce extérieur a exporté des marchandises par l’intermédiaire d’un agent, pensant pouvoir économiser beaucoup d’impôts, mais au moment de faire le compte en fin d’année, il a payé des centaines de milliers de yuans de plus. » De tels cas ne sont pas rares dans le secteur de l’exportation. La fiscalité des sociétés de commissionnaires en exportation, un concept apparemment simple, recèle de nombreux « pièges » qui sont facilement négligés. Aujourd’hui, nous allons percer le mystère de ce sujet.
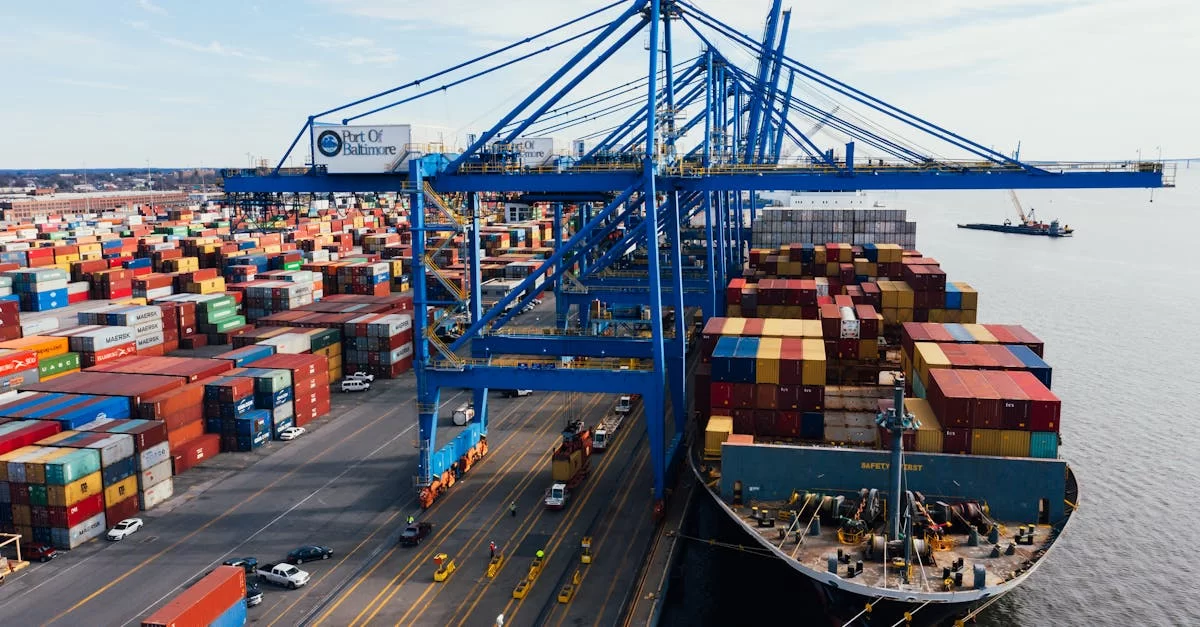
La logique fondamentale de la fiscalité des sociétés de commissionnaires en exportation
La logique fondamentale de la fiscalité des sociétés de commissionnaires en exportation repose sur le principe de « Qui exporte, qui est remboursé ». En termes simples, seules les entreprises qui exportent réellement peuvent bénéficier de la politique de remboursement de la taxe. Si l’exportation se fait par l’intermédiaire d’une société de commission, le droit au remboursement de la taxe appartient généralement à l’agent, et non à l’entreprise de production réelle.
- Modèle d’exportation par commission : La société de commission déclare la douane à son propre nom pour l’exportation, et le remboursement de la taxe appartient à la société de commission.
- Modèle d’exportation en propre : L’entreprise déclare la douane elle-même pour l’exportation et bénéficie directement de la politique de remboursement de la taxe.
Trois risques fiscaux courants
De nombreuses entreprises choisissent l’exportation par commission pour « gagner du temps », mais négligent souvent les risques fiscaux potentiels :
- Risque de retour des fonds : La société de commission tarde à payer après avoir reçu le remboursement de la taxe.
- Risque de gestion des documents : Les documents fournis par la société de commission ne sont pas conformes, ce qui entraîne un contrôle fiscal.
- Risque de changement de politique : La société de commission ne connaît pas la dernière politique, ce qui entraîne l’échec du remboursement de la taxe.
Comment optimiser légalement et conformément la charge fiscale ?
Les experts fiscaux de Zhongmaoda suggèrent aux entreprises d’adopter les mesures suivantes :
- Établir un système complet de gestion des archives des activités d’exportation.
- Vérifier régulièrement la qualification et la solvabilité des sociétés de commission.
- Envisager de demander une licence d’import-export et de passer progressivement à l’exportation en propre.
Conclusion : Votre choix détermine votre santé fiscale
La gestion fiscale de l’exportation n’est pas un problème qui peut être résolu par une simple « externalisation ». La société de Madame Li a vu son taux de remboursement de taxe augmenter de 15 % en trois ans en établissant sa propre équipe d’exportation. Votre entreprise devrait-elle également réexaminer sa stratégie fiscale d’exportation ? N’hésitez pas à partager votre expérience ou vos préoccupations dans la section des commentaires.

Commentaires récents (0) 0
Laisser un commentaire