張氏は最近、頭の痛い問題に直面した。会社はシンガポールを経由して電子製品を米国に販売したが、経理部はこれが輸出還付の範囲に含まれないと言った。一方、李氏の衣料品ビジネスは、同様に第三国を経由して輸送されたにもかかわらず、税関はこれを輸出貿易と認定した。一体どちらが正しく、どちらが間違っているのか?今日は転口貿易の「身元確認」の謎を解き明かしていく。
I.転口貿易の「二重の身元」
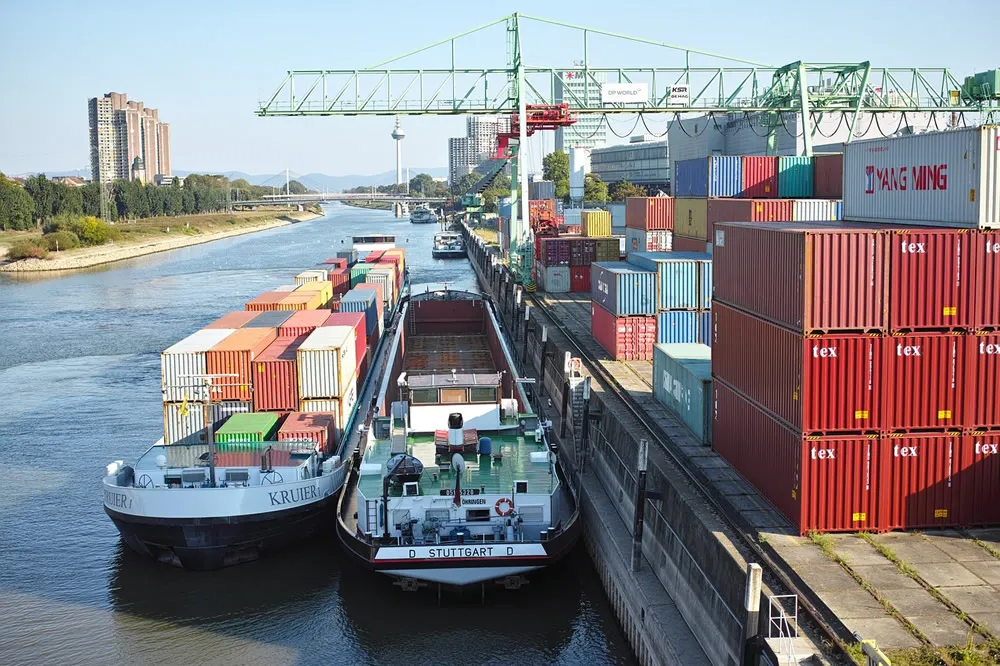
貨物が国際郵便のように第三国を経由する場合、鍵となるのは所有権が移転したかどうかである。WTO原産地規則によれば、真の転口貿易は同時に以下を満たす必要がある:
- 貨物が中間国で実質的な加工(付加価値が10%を超えない)を伴わないこと
- 取引書類が「現地調達」ではなく「通過貿易」として示されていること
- 物流経路が発地と目的地を完全に追跡可能であること
II.税関が認定する三大黄金基準
中贸達の貿易専門家は、実務における判定の鉄則をまとめた:
- 申告書「貿易方式」欄に「転口貿易」コード(0220)が記載されていること
- 船荷証券に「THROUGHB/L」と表示され、荷受人が中継国代理店であること
- 受払証憑に「TriangularTrade」の文字が記載されていること
ある抜き打ち検査では、申告エラーの32%が直接貿易と転口貿易の船荷証券条項の混同に起因していた。

III.税務処理の生死線
これは13%の付加価値税還付を受けられるかどうかに直接関わる:
- コンプライアンス遵守の転口貿易:中継国税関の「未加工証明」を提示して還付を申請できる
- 違法行為:税金の追徴だけでなく、貨物価格の50%の罰金に直面する可能性もある
2023年、長江デルタのある企業は転口貿易の誤った申告により、最終的に還付金額の3倍を超える損失を被った。
IV.賢い商人の通関秘訣
安全かつ利益を上げたいか?この3つの秘策を覚えておこう:
- 契約書に「所有権留保条項」を加え、貨物の帰属を明確にする
- 貨物運送業者に全程聯運船荷証券(ThroughB/L)を発行させる
- 事前に中継国税関に「暫定輸入許可証」(ATA Carnet)を申請する
V.最終的な答え:輸出であり、輸出ではない
量子重ね合わせ状態のように、転口貿易は二重の性質を持つ:物流の観点からは通過であり、貿易の観点からは輸出である可能性がある。ある越境ECプラットフォームのデータによると、正しく区別できた販売者は平均して17%の利益を増加させている。
次はあなたの番です:あなたの会社は同様の「身元確認の悩み」に遭遇したことがありますか?コメント欄であなたの実戦経験を共有してください。最も多くの「いいね!」を獲得した上位3名には、中贸達がまとめた転口貿易コンプライアンス白書電子版を進呈します。
最近のコメント (0) 0
コメントを残す