グローバル経済が一体化している今日、貿易輸出企業は国際市場で星の数ほど活発に活動しています。しかし、多くの貿易従事者にとって、企業の申告タイプを正確に理解することは極めて重要です。それは企業の運営のコンプライアンスに関わるだけでなく、企業自身の発展にも密接に関わっています。本日は、貿易輸出企業の申告タイプの神秘のベールを一緒に剥がしてみましょう。
一般貿易申告タイプ
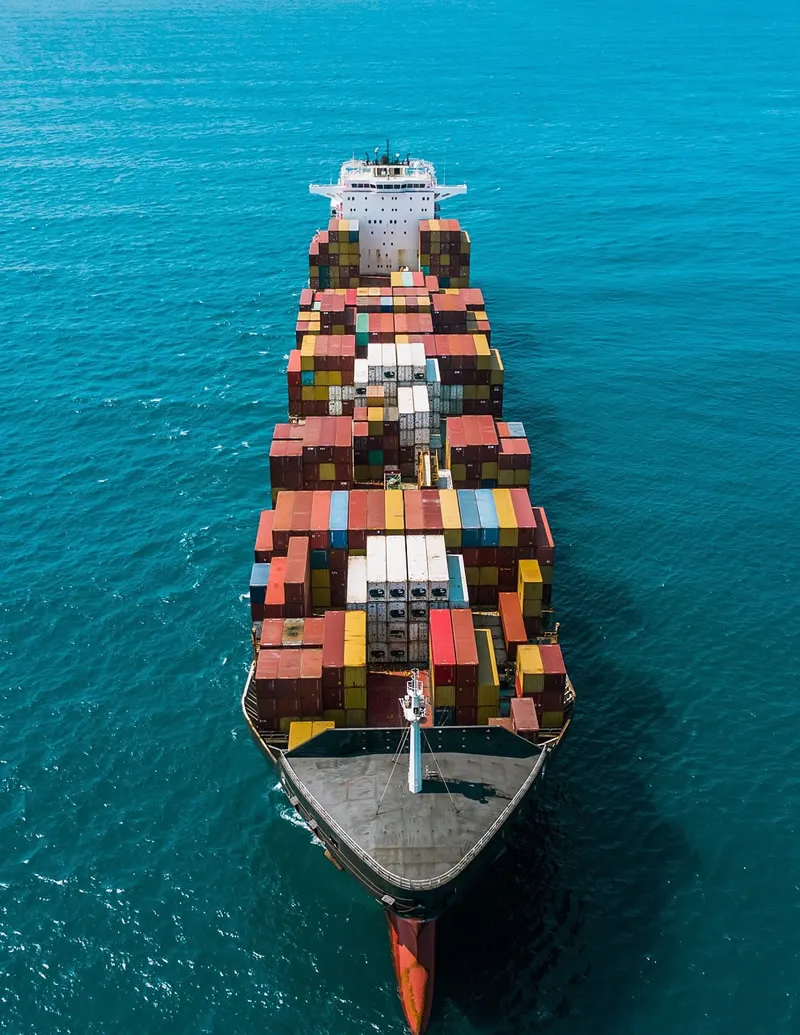
一般貿易は、貿易輸出企業にとって最も一般的な申告タイプの一つです。この申告タイプでは、貨物は国内で生産または調達された後、直接海外へ輸出されます。例えば、アパレル製造企業が、自社で生産した様々なアパレル製品を、国際的な注文要件に従って、一般貿易方式で欧米市場へ輸出する場合などです。
一般貿易申告の特徴は、市場のルールに完全に準拠し、売買双方が自由に取引を行う点にあります。企業は商品名、仕様、数量、価格などを含む詳細な貨物情報を提供する必要があります。この申告タイプは、安定した生産能力と自社知的財産権を持つ企業に適しています。中贸達のような貿易輸出企業が、もしその中核事業が自社で研究開発・生産した製品の海外販売であるならば、一般貿易がその主要な申告タイプの一つとなります。同時に、一般貿易は還付税制度において比較的明確であり、企業が関連規定に適合していれば、スムーズに輸出還付税の手続きを進めることができ、企業のコスト削減に貢献します。
加工貿易申告タイプ
加工貿易は、来料加工と進料加工に分けられます。来料加工とは、海外顧客が原材料を提供し、国内企業が顧客の要求に従って加工を行い、完成品を再び海外顧客へ輸出するもので、企業は加工費のみを徴収します。例えば、海外の某電子企業がチップなどの原材料を提供し、国内企業が加工・組み立てて電子製品にした後、それを返送販売するようなケースです。
進料加工は、国内企業が自ら原材料を購入し、完成品に加工した後、輸出するものです。これら二つの方式はそれぞれ特徴があります。来料加工は企業にとってリスクが比較的少なく、原材料の調達や製品販売のリスクを負う必要がありませんが、利益は主に加工費から得られます。進料加工は、企業が原材料調達や市場販売のリスクを負う必要があるものの、適切に運営できれば、より大きな利益を得られる可能性があります。生産能力は高いが原材料資源に乏しい企業にとって、加工貿易申告タイプは良い選択肢です。中贸達のような企業が加工貿易を合理的に活用できれば、その生産上の優位性を十分に発揮できるでしょう。
その他の特殊申告タイプ
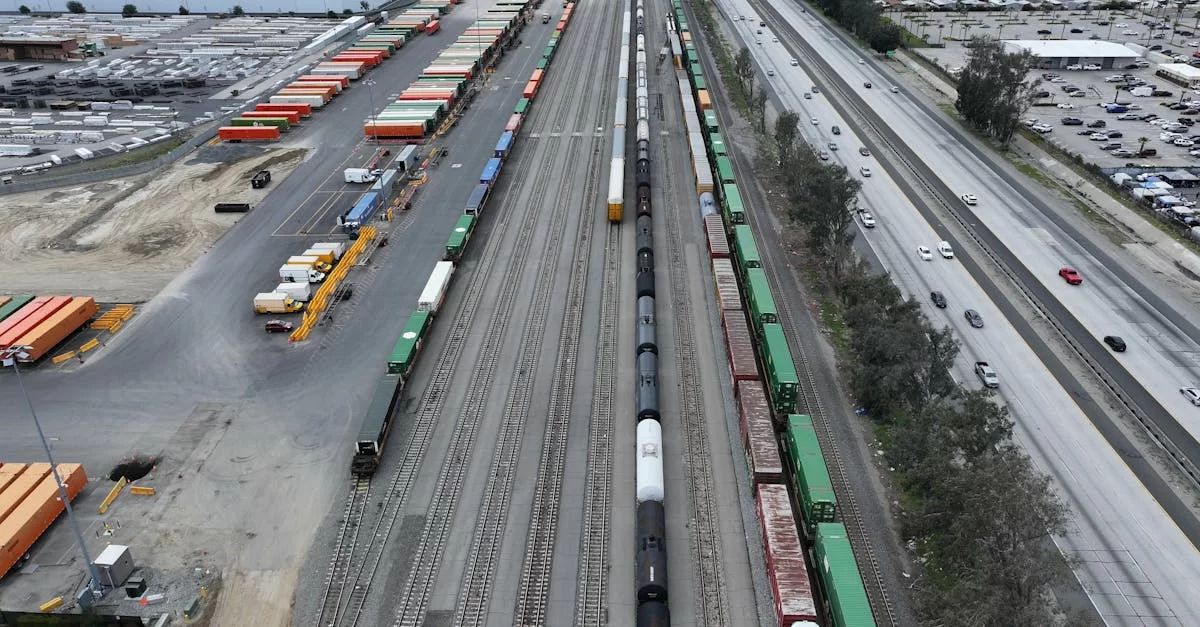
上述の一般的なタイプ以外にも、いくつかの特殊な申告タイプがあります。例えば、保税区倉庫保管・積み替え貨物申告タイプでは、企業は貨物を保税区内に保管し、簡単な加工や倉庫保管を行った後、他の国へ積み替えて輸出します。このタイプは、積み替え貿易を行う企業に適しており、保税区の政策的優位性を活用して、運営コストを削減できます。
その他に、国境小額貿易申告タイプもあり、主に国境地帯の貿易企業に適用され、この方法で隣接国との小額貿易を行い、特定の優遇政策を享受できます。異なる特殊申告タイプには、それぞれ特定の適用範囲と政策的支援があり、企業は自身の実際の状況に基づいて合理的に選択する必要があります。
適切な申告タイプの選び方
貿易輸出企業が申告タイプを選択する際には、多様な要素を総合的に考慮する必要があります。まず企業の事業モデルです。もし企業が自社生産・販売を主とするならば一般貿易がより適切でしょう。加工によって利益を得る場合は加工貿易が優先的に考慮されるべき対象となります。次に、政策的要素を考慮する必要があります。異なる申告タイプには税制、監督管理政策に違いがあるため、企業は深く研究し、政策的優位性を十分に活用すべきです。最後に、市場要因も無視できません。製品のターゲット市場や顧客ニーズなどが、申告タイプの選択に影響を与えます。
まとめると、貿易輸出企業の申告タイプの選択は、複雑ではあるものの極めて重要な意思決定です。各申告タイプの特徴と適用条件を深く理解し、企業自身の実際の状況と組み合わせることで、企業発展に最も有利な選択をすることができます。貿易従事者の皆様が申告タイプの選択を重視し、企業が国際市場で着実に前進できるよう願っています。コメント欄で、皆様が申告タイプの選択において得た経験や知見を共有してくださることを歓迎します。

最近のコメント (0) 0
コメントを残す