グローバル経済の波の下、輸入貿易はますます頻繁になり、輸入通関は貨物が合法的に国内市場に入るための重要な环节として、その手続きの複雑さと重要性は言うまでもありません。多くの輸入業務に携わる企業や個人にとって、輸入通関の基本手続きを明確に理解することは、貨物のスムーズな通関を確保するだけでなく、不必要な遅延や損失を回避することにもつながります。次に、輸入通関の基本手続きを一緒に深く探求していきましょう。
貨物到着前の準備作業
貨物が目的港に到着する前に、輸入者は一連の準備を行う必要があります。まず、海外のサプライヤーと貨物の詳細情報、すなわち貨物の名称、数量、価値、仕様などを確認し、関連情報が正確であることを保証し、その後の通関のための信頼できる根拠を提供します。同時に、各種書類を準備します。これが通関の基礎となります。一般的な書類には、商業送り状、船荷証券、梱包明細書などがあります。商業送り状は、貨物の取引価格、貿易条件などを詳細に記載する必要があります。船荷証券は貨物の所有権の証明として、極めて重要です。梱包明細書は、貨物の梱包および梱包された貨物の状況を説明します。
申告の段階
貨物が港に到着した後、輸入者またはその委託を受けた通関業者は、規定の期間内に税関に申告する必要があります。現在では、ほとんどが電子申告方式を採用しており、便利で効率的です。申告時には、通関申告書を正確に記入する必要があります。内容には、貨物の基本情報、監督条件、貿易方式などが含まれます。ここで特に注意すべきは、通関申告書の記入は必ず真實で、完全であるべきであり、いかなる虚偽の情報も深刻な結果を招く可能性があります。税関は申告内容を審査し、問題が見つかった場合は、資料の補充や申告情報の修正を要求する可能性があります。
検査の段階
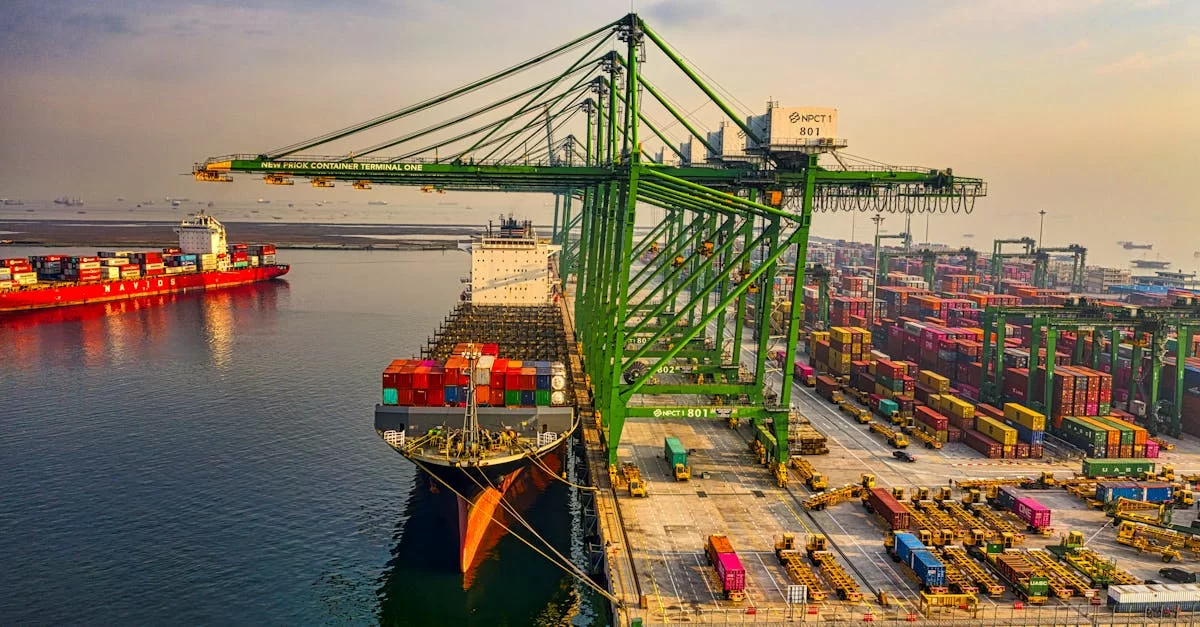
税関は、リスク管理などの規則に基づき、貨物の検査を行うかどうかを決定します。検査は、貨物の実際の状況と申告内容が一致するかどうかを確認することを目的とします。検査方法には、徹底検査、抜き取り検査など多様な方法があります。検査場所は通常、税関管理区域内ですが、特別な場合には他の場所での実施を申請することも可能です。検査時には、輸入者またはその代理人が立ち会って税関の作業に協力し、必要な支援を提供する必要があります。貨物に申告との不一致がある場合、税関は法に基づき処理します。
税金徴収の段階
税関は、関連する法律、法規、および貨物の分類、完税価格などに基づき、徴収すべき税額を確定します。輸入者は、規定の期間内に税金を徴収する必要があります。オンライン決済など、様々な方法で完了できます。税金徴収が完了した後、税関は税金徴収証明書を発行します。注意すべきは、完税価格を正確に確定することが、妥当な税金を徴収する鍵であり、完税価格は通常、貨物の取引価格を基礎とし、輸送費、保険料などの関連費用を考慮して確定されることです。
引き取りの段階
申告、検査、税金徴収などの段階がすべてスムーズに完了すると、税関は貨物を引き渡します。この時、輸入者は貨物の引き取りを手配し、貨物を目的地まで輸送することができます。引き渡しは、通関プロセス全体が完全に終了したことを意味するわけではなく、その後の一定期間、税関は貨物の確認などの追加的な監督作業を行う可能性があります。
輸入通関の手続きは複雑ですが、規則に従って厳格に操作し、各段階の作業をしっかりと行えば、貨物のスムーズな通関を確保できます。輸入業務従事者の皆様がこれらの基本手続きを深く理解し、輸入貿易においてリスクを回避し、業務の円滑な展開を実現することを願っています。通関プロセスに関してご質問や共有したい経験があれば、コメント欄でメッセージを残して議論してください。

最近のコメント (0) 0
コメントを残す