今日のグローバルなビジネスの潮流の中で、貿易往来はますます頻繁になり、関税問題はしばしば多くの企業の注目の的となっています。今日は、経由貿易が関税を回避する上でどのようなものか、それがどのような意味を持ち、どのような影響を与えるのかについてお話しましょう。
I.経由貿易とは、一体何なのか?
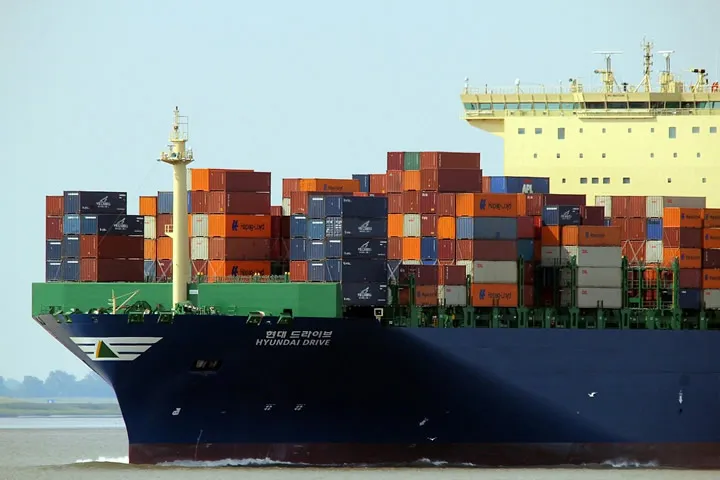
経由貿易とは、簡単に言えば、製品の生産国が製品を第三国(中継国)に販売し、その後中継国が製品を消費国に販売する貿易方法のことです。例えば、A国がある特産品を生産したが、本来は直接B国に輸出し販売する予定だった。しかし、B国がこの種の製品に高い関税を課していることを考慮し、まずこの製品をC国(中継国)に輸出し、C国で必要な処理を行った後、あるいは単に転送操作を行った後、C国からB国に輸出する。こうすることで、C国の比較的有利な貿易政策などを利用して、コストを削減し、高額な関税を回避する目的を達成することが可能になる。
II.どのように関税を回避するのか?
ここにはいくつかの重要な段階が関わってきます。まず、中継国の選択が重要です。例えば、当社の専門的な関連業務に携わる企業は、貿易政策が比較的緩やかで、関税率が比較的低い、あるいは特別な貿易協定を結んでいる国や地域を中継地として選びます。例えば、一部の島国は、その経済発展モデルの特徴から、多くの製品の輸出入において優遇政策を持っている可能性があります。
- 次に、中継プロセスにおける製品の取り扱い方法にも工夫があります。単に転送するだけで、製品が中継国の港湾などの区域で合法的に流転することを保証し、実質的な加工変更を行わない場合もあります。あるいは、具体的な状況に応じて、中継国で製品に軽微な加工や包装などの処理を行い、再輸出時に異なる商品分類基準に適合させることで、より低い関税率を適用できるようにする場合もあります。
例えば、張さんの会社は本来ある市場に電子製品を輸出したかったが、その市場ではこのような電子製品の完成品に対する関税が高かった。そこで、張さんは経由貿易を利用し、まずこの電子製品を部品の形で中継国に輸出し、中継国で簡単な組み立てを行った後、新しい商品形態でターゲット市場に輸出した。この時、比較的低い関税待遇を受けることができるようになった。
III.経由貿易による関税回避にはリスクがあるのか?
答えは「はい」です。経由貿易は理論上、関税を回避する可能性がありますが、それに伴うリスクも少なくありません。一方では、国際貿易規則は複雑で変化しやすく、関連規則を正確に把握していないと、経由貿易の操作時に違反行為が発生しやすく、貨物の差し押さえや罰金などの状況が発生する可能性があります。李さんの会社が関税回避のために経由貿易を試みた際、中継国とターゲット国の間の貿易協定の細則を正確に理解していなかったため、貨物が中継中に問題に遭遇し、納期が遅延し、追加費用が発生したようなものです。
- 一方、市場には悪質な仲介業者や不規範な操作プロセスが存在する可能性があり、経由貿易を隠れ蓑にして詐欺などの不正行為を行う可能性があり、これも企業に大きなリスクをもたらします。したがって、企業が経由貿易による関税回避を検討する際には、必ず中贸達のような正規で専門的で良好な信用を持つパートナーを選択し、同時に企業自身も関連する国際貿易法規や政策を深く理解する必要があります。
最後に:慎重に検討し、合理的に活用する
経由貿易は、関税を回避する可能性のある方法として、多くの企業の注目を集めています。しかし、その利点と欠点をはっきりと認識する必要があります。グローバル化された貿易環境において、私たちはコストを削減し、市場を拡大するために、あらゆる合法的な手段を巧みに利用すると同時に、常に慎重さを保ち、無闇に関税回避を追求したために不必要なリスクに陥ることを避ける必要があります。企業の経営者の皆様が、経由貿易という選択肢に直面した際に、十分に検討し、自社の発展に最も適した意思決定をすることを願っています。また、経由貿易に関するさらに多くのトピックについて、コメント欄で皆さんと議論することを歓迎します。

最近のコメント (0) 0
コメントを残す