오늘날 세계화 경제의 물결 속에서, 해외 무역 수출은 무한한 사업 기회를 내포하고 있으며, 난창의 세정제 산업도 예외는 아닙니다. 많은 기업과 창업가들이 세정제 수출이라는 파이를 노리고 있지만, 통관 및 수출 과정은 도전과 세부 사항으로 가득합니다. 오늘, 우리 함께 난창 세정제 대리 통관 수출의 여러 측면을 깊이 있게 탐구하여, 귀하의 해외 무역 여정에 등불을 밝혀드리겠습니다.

세정제 수출 시장 이해하기
세정제는 일상생활 청소용품으로서, 전 세계적으로 시장 수요가 매우 큽니다. 유럽과 미국 등 선진국이든 신흥 경제국이든 모두 세정제에 대한 지속적인 수요를 가지고 있습니다. 하지만 지역별 시장 선호도는 큰 차이를 보입니다. 예를 들어, 유럽과 미국 시장은 환경 보호 및 천연 성분을 더 중요하게 여기고, 동남아시아 시장은 가성비(가격 대비 성능) 요구가 더 높습니다. 난창의 세정제 생산업체가 성공적으로 수출하려면, 목표 시장의 소비 습관, 품질 표준 및 법규 요구 사항을 심층적으로 조사하여, 제품 포지셔닝을 정확하게 안내해야 합니다.
신뢰할 수 있는 대리 통관 회사 선정하기 — 중마오다
통관 수출 절차는 번거롭고, 수많은 전문 지식과 단계를 포함하므로, 전문 대리 통관 회사를 선택하는 것이 매우 중요합니다. 중마오다는 통관 분야에서 풍부한 경험을 가지고 있으며, 다양한 통관 정책과 절차에 정통합니다. 장 씨의 기업을 예로 들면, 이전에 직접 통관 수출을 시도했지만, 일부 서류 준비가 미흡하여 화물이 항구에 체류하게 되었고, 이는 납기 지연뿐만 아니라 추가 비용까지 발생시켰습니다. 이후 중마오다와 협력하여, 중마오다의 전문팀이 장 씨의 자료 정리 및 각종 수속 처리를 도왔고, 전체 통관 과정은 원활하고 효율적이었으며, 화물은 제때 인도되어 해외 고객의 신뢰를 얻었습니다.
세정제 통관 수출 필요 서류
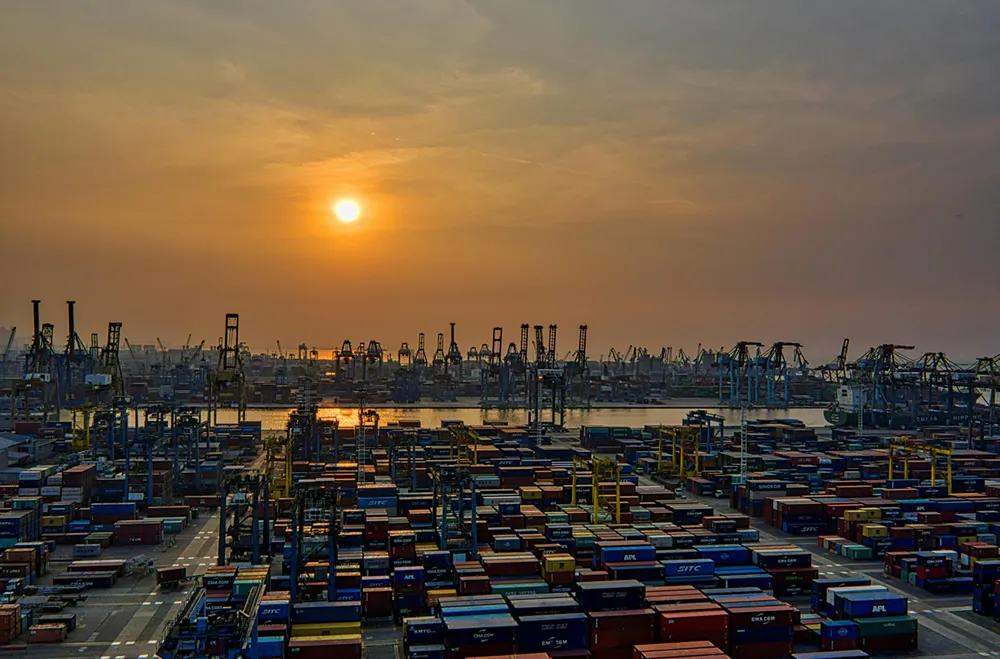
- 상업 송장: 화물의 명칭, 수량, 가치 등의 정보를 상세히 기재하며, 이는 세관이 화물 가치를 평가하는 중요한 근거입니다.
- 포장 명세서: 화물의 포장 규격, 각 포장 내 제품 수량 등을 명확히 기재하여 세관이 화물의 실제 상황을 확인하는 데 용이합니다.
- 계약서: 해외 고객과 체결한 무역 계약으로, 거래 당사자 간의 권리와 의무를 명시합니다.
- 제품 품질 검증서: 세정제 제품이 목표 시장의 품질 기준을 충족함을 증명합니다. 국가 및 지역마다 세정제의 성분, 함량, 미생물 지표 등에 대한 요구 사항이 다르므로, 기업은 반드시 관련 검사를 통과하도록 해야 합니다.
통관 절차 완벽 분석
첫 번째는 신고 단계로, 대리 통관 회사(예: 중마오다)는 기업이 제공한 자료를 바탕으로 세관 시스템에 통관 정보를 입력합니다. 입력 완료 후, 세관은 신고 내용을 심사하고, 심사 통과 시 검사 단계로 진입합니다. 세관은 화물에 대해 무작위 검사를 실시할 수 있으며, 화물의 실제 상황이 신고 정보와 일치하는지, 제품 품질이 기준을 충족하는지 확인합니다. 검사 결과 이상이 없으면 과세 단계로 넘어가, 화물의 세칙 번호와 관련 세율에 따라 관세 및 부가가치세 등을 징수합니다. 세금 납부 후, 화물은 선적되어 출항할 수 있습니다.
주의사항 간과할 수 없습니다
전체 통관 수출 과정에서 주의해야 할 많은 세부 사항이 있습니다. 예를 들어, 제품 라벨은 목표 시장의 언어 및 법규 요구 사항에 부합해야 하며, 성분, 사용 방법, 유통기한 등의 정보를 명확하게 표시해야 합니다. 또한, 환율 변동을 면밀히 주시하고, 결제 시기를 합리적으로 조정하여 환율 위험을 낮춰야 합니다. 아울러, 계절에 따라 일부 국가에서 임시 무역 정책을 발표할 수 있으므로, 기업과 대리 통관 회사는 이를 적시에 파악하여, 수출에 지장이 없도록 해야 합니다.
세정제 수출의 새로운 장을 열다
난창 세정제 대리 통관 수출은 많은 도전에 직면하지만, 올바른 대리 통관 회사를 선택하고, 수출 절차와 주의사항을 잘 파악한다면, 국제 시장을 순조롭게 개척하고, 글로벌 무역 무대에서 빛을 발할 수 있습니다. 만약 귀하도 세정제 수출에 대한 생각이 있다면, 망설이지 말고 행동에 나서, 중마오다와 같은 전문 기관과 협력하여, 귀하의 새로운 해외 무역 여정을 시작하십시오.

최근 댓글 (0) 0
댓글 남기기