Господин Чжан в последнее время очень обеспокоен. Как руководитель производственного предприятия, он слышал, что его коллеги «сэкономили приличную сумму денег» благодаря агентскому экспортному возврату НДС, но когда он попытался выполнить операцию самостоятельно, он наткнулся на бесчисленные подводные камни: пропуски в заполнении документов, просрочка процедур и даже был подвергнут налоговой проверке из-за неправильного толкования политики…
На самом деле, такие случаи, как у господина Чжана, не редкость. Агентский экспортный возврат НДС для производственных предприятий кажется «легкой прибылью», но на самом деле таит в себе профессиональные барьеры. Эта статья разберет ключевую логику и поможет вам избежать тех практических ловушек, о которых не пишут в учебниках.
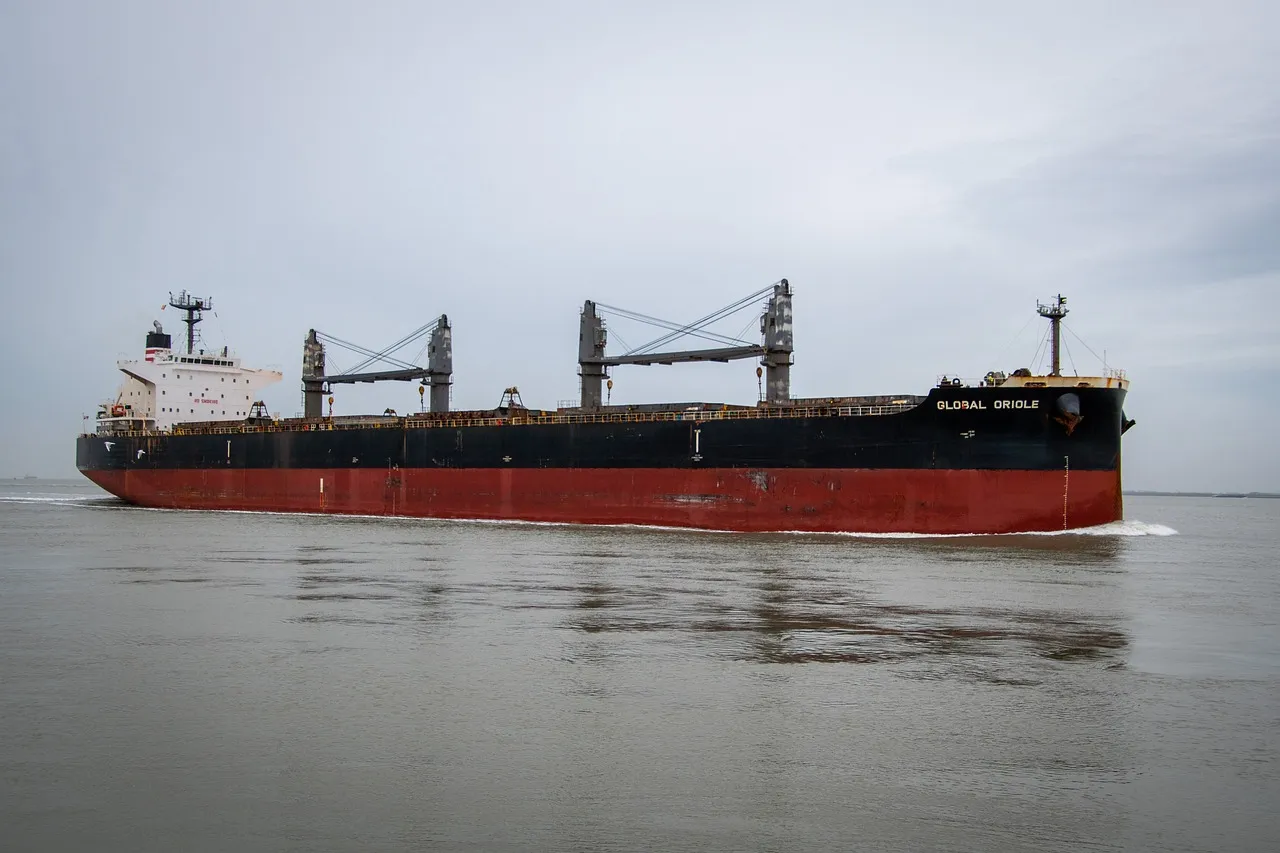
1. Почему возврат НДС называют «скрытой прибылью» для производственных предприятий?
Экспортный оборот швейной фабрики госпожи Ли в прошлом году составил 20 миллионов юаней. После завершения процесса возмещения НДС через профессионального агента, на счету напрямую появилось дополнительных 2,6 миллиона юаней денежного потока. «Это эквивалентно прямому снижению стоимости каждой единицы одежды на 13%», — так она это описала.
- Суть политики: Государство для стимулирования экспорта пропорционально возвращает производственным предприятиям уже уплаченные НДС и акцизы.
- Ключевое преимущество: Повышение конкурентоспособности продукции на международном рынке, а также улучшение денежного потока предприятия.
- Распространенное заблуждение: Предполагать, что только внешнеторговые компании могут этим пользоваться; на самом деле, это также применимо к производственным предприятиям, осуществляющим самостоятельный экспорт.
2. Три ключевые ценности агентских услуг
В отличие от простого «курьерского поручения», профессиональные агентства могут решить следующие болевые точки:
- Отслеживание динамики политики: Например, в новой версии базы данных ставок экспортного возмещения НДС 2023 года ставка возмещения НДС для керамических изделий была скорректирована с 13% до 9%, и агентство заранее предупредит о необходимости корректировки производственного плана.
- Контроль рисков документации: Наименования товаров в таможенной декларации и счете-фактуре НДС должны совпадать дословно; профессиональное агентство создаст стандартизированную базу данных для сопоставления.
- Управление сроками: Непредставление декларации в установленный срок считается автоматическим отказом; система агентства обычно имеет 45-дневный таймер обратного отсчета для напоминаний.
3. Пять золотых правил выбора агентства
На рынке много поставщиков услуг, как хороших, так и плохих; рекомендуется оценивать их по следующим параметрам:
- Исторический процент успеха (требуется предоставление кейсов за последние 12 месяцев)
- Наличие специальной команды по контролю рисков (а не просто менеджеров по продажам)
- Уровень информатизации (возможность интеграции с электронными налоговыми службами)
- Примеры обработки экстренных ситуаций (например, как устранить проблемы при обнаружении аномалий в таможенных данных)
- Модель ценообразования (остерегайтесь ловушки «привлечение клиентов низкими ценами + последующее увеличение стоимости»)
4. Этих «подводных камней» можно избежать даже сейчас
Одна фабрика по производству светильников потеряла 370 000 юаней в виде возмещения НДС из-за игнорирования следующих деталей:
- В экспортной декларации указано «светодиодные лампы», а в счете-фактуре — «осветительные приборы».
- В коносаменте получателем указан посредник, а не конечный покупатель.
- Операции, охватывающие несколько лет, не были учтены и задекларированы отдельно.
: К экспортным операциям B2B в трансграничной электронной коммерции теперь могут применяться коды надзора «9710» и «9810», которые кардинально отличаются от требований декларирования в традиционных моделях.
Ваша выгода от возмещения НДС утекает?
По статистике, около 68% производственных предприятий сталкиваются с неполным возмещением НДС из-за неправильных операций. Не мешало бы провести самопроверку:
- Ясны ли вам последние ставки возмещения НДС в вашей отрасли?
- Осуществляется ли цифровой учет и отслеживание документации?
- Есть ли специально назначенный человек, отслеживающий прогресс в списании иностранной валюты?
Приглашаем делиться вашим практическим опытом в комментариях, или написать в личные сообщения, чтобы получить таблицу соответствия ставок возмещения НДС по отраслям. В следующем выпуске мы подробно расскажем о «новых правилах возмещения НДС для трансграничной электронной коммерции». Подпишитесь, чтобы не пропустить обновления.

Последние комментарии (0) 0
Оставить комментарий